Tidak semua perubahan dalam kehidupan dapat diperkirakan. Penghasilan bisa mengalami penurunan, kebutuhan keluarga bertambah, atau muncul pengeluaran mendadak yang sebelumnya tidak masuk dalam perhitungan. Dalam situasi seperti ini, seseorang yang tidak memiliki persiapan finansial dapat merasa kesulitan menentukan langkah berikutnya.
Ketidakpastian merupakan bagian dari kehidupan ekonomi. Namun, dampaknya dapat dikurangi apabila seseorang memiliki kebiasaan mengatur uang secara terencana. Kesiapan finansial bukan tentang menghindari seluruh risiko, melainkan menyediakan ruang agar perubahan tidak langsung mengganggu kebutuhan sehari-hari.
Memahami Kondisi Sebelum Mengambil Keputusan
Perencanaan yang realistis selalu dimulai dari kondisi sebenarnya. Banyak orang membuat target keuangan berdasarkan harapan pendapatan yang belum tentu tercapai. Akibatnya, pengeluaran menjadi terlalu besar dan sulit disesuaikan ketika pemasukan mengalami perubahan.
Cobalah melihat kondisi keuangan secara menyeluruh. Hitung pendapatan bersih, kewajiban bulanan, biaya hidup, serta jumlah simpanan yang tersedia. Jika penghasilan tidak tetap, gunakan perkiraan pendapatan yang lebih konservatif sebagai dasar menyusun anggaran.
Dengan memahami angka-angka tersebut, seseorang dapat mengetahui kemampuan belanja tanpa harus mengandalkan perkiraan yang terlalu optimistis.
Mempersiapkan Diri Menghadapi Perubahan Ekonomi
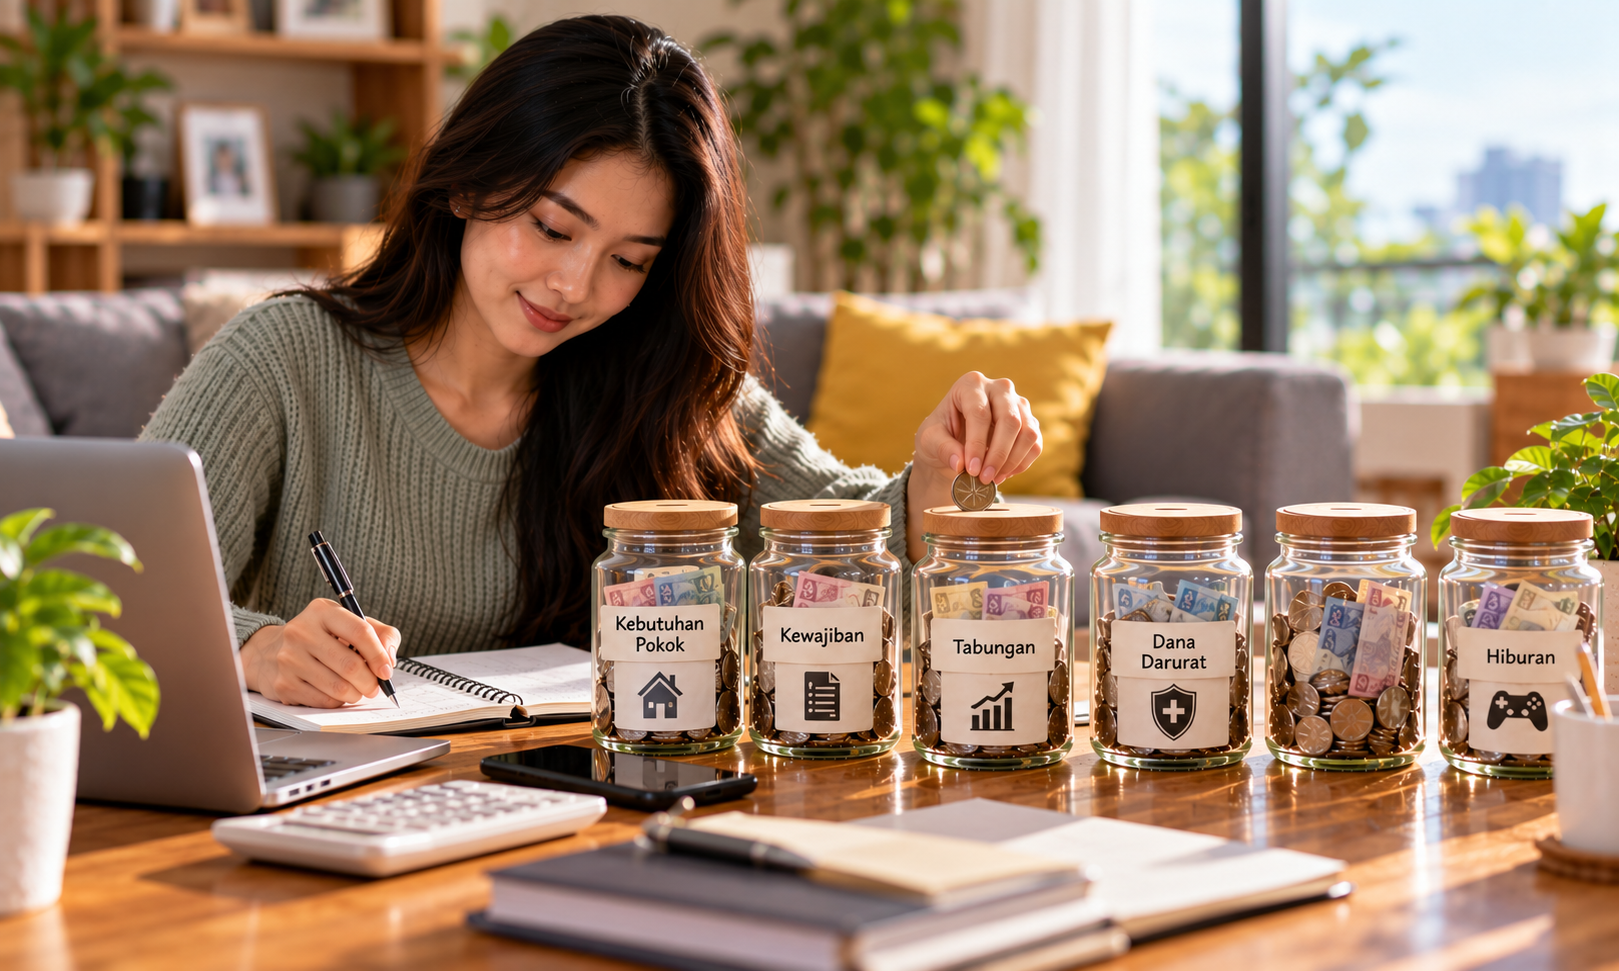
Kesiapan finansial membutuhkan beberapa lapisan perlindungan. Setiap lapisan mempunyai fungsi berbeda dan sebaiknya dibangun secara bertahap.
- Dana darurat: Menyediakan uang untuk menghadapi kebutuhan mendadak seperti kehilangan pekerjaan, biaya kesehatan, atau kerusakan kendaraan.
- Pengendalian kewajiban: Menjaga cicilan dan pembayaran rutin agar tidak mengambil bagian berlebihan dari pendapatan.
- Diversifikasi sumber penghasilan: Mengembangkan keterampilan atau peluang pekerjaan tambahan yang sesuai dengan kemampuan.
- Tabungan tujuan khusus: Memisahkan dana untuk pendidikan, kebutuhan keluarga, dan rencana jangka panjang.
- Evaluasi anggaran: Memeriksa pengeluaran secara rutin agar perubahan kondisi dapat segera diantisipasi.
Keunggulan dari persiapan tersebut adalah seseorang memiliki lebih banyak pilihan ketika menghadapi masalah. Ia tidak harus langsung menjual aset, menggunakan pinjaman, atau mengorbankan kebutuhan penting hanya karena muncul pengeluaran yang tidak direncanakan.
Menghindari Gaya Hidup yang Bergantung pada Pendapatan Tertinggi
Ketika pendapatan meningkat, keinginan untuk memperbaiki gaya hidup biasanya ikut bertambah. Membeli barang baru, memilih layanan yang lebih mahal, atau meningkatkan frekuensi rekreasi memang dapat memberikan kenyamanan.
Namun, pengeluaran rutin yang terus meningkat dapat menjadi masalah ketika pendapatan kembali normal. Oleh sebab itu, kenaikan pemasukan sebaiknya tidak langsung diikuti peningkatan konsumsi dalam jumlah yang sama.
Sebagian tambahan pendapatan dapat digunakan untuk memperkuat tabungan, mengurangi kewajiban, atau meningkatkan kemampuan diri. Dengan begitu, perubahan penghasilan memberikan manfaat jangka panjang, bukan sekadar peningkatan konsumsi sementara.
Aktivitas Digital dan Risiko yang Tidak Boleh Diabaikan
Perkembangan internet menghadirkan banyak pilihan hiburan, termasuk game online. Aktivitas ini dapat menjadi bagian dari waktu luang, tetapi pengguna perlu memahami konsekuensi finansial sebelum melakukan transaksi.
Saat mencari informasi mengenai UG128, jangan hanya memperhatikan promosi, tampilan halaman, atau klaim yang disampaikan. Periksa identitas pengelola, alamat situs, ketentuan pembayaran, aturan penarikan dana, dan kebijakan perlindungan informasi pribadi. Pastikan pula aktivitas yang ditawarkan sesuai dengan peraturan hukum di wilayah tempat tinggal.
Waspadai layanan yang menjanjikan keuntungan pasti atau meminta pembayaran tambahan dengan alasan membuka pencairan dana. Periksa informasi melalui sumber independen dan jangan pernah memberikan kata sandi maupun kode OTP kepada pihak lain.
Khusus permainan yang melibatkan uang dan memiliki risiko kehilangan dana, tetapkan batas hiburan yang tidak mengganggu kebutuhan pokok. Jangan menggunakan uang sewa, biaya pendidikan, dana darurat, atau pinjaman. Aktivitas tersebut tidak dapat dijadikan sumber penghasilan yang dapat diandalkan.
Kebiasaan yang Membantu Menjaga Keuangan Tetap Stabil
Selain memiliki perencanaan, seseorang perlu menjaga kebiasaan yang mendukung pelaksanaannya. Beberapa tindakan sederhana dapat memberikan pengaruh besar apabila dilakukan secara konsisten:
- Memeriksa saldo dan transaksi secara berkala.
- Menunda pembelian yang tidak mendesak sampai pertimbangannya lebih matang.
- Menghindari utang untuk memenuhi keinginan konsumtif.
- Mempertahankan simpanan meskipun terdapat banyak penawaran belanja.
- Menyesuaikan pengeluaran ketika pendapatan atau tanggungan berubah.
Kebiasaan tersebut membantu menjaga kendali atas uang sekaligus mengurangi keputusan yang diambil karena tekanan sesaat.
Kesiapan Finansial Memberikan Ruang untuk Bernapas
Kondisi ekonomi yang kuat tidak selalu terlihat dari besarnya aset atau jumlah pendapatan. Kemampuan memenuhi kebutuhan, mempertahankan simpanan, dan menghadapi perubahan tanpa tekanan berlebihan merupakan bagian penting dari kestabilan finansial.
Ketidakpastian mungkin tidak dapat dihilangkan, tetapi persiapan yang tepat dapat mengurangi dampaknya. Dengan menyusun anggaran realistis, mengendalikan konsumsi, dan berhati-hati terhadap transaksi digital, seseorang dapat membangun fondasi ekonomi yang lebih tangguh.
Pada akhirnya, tujuan perencanaan keuangan bukan sekadar memiliki lebih banyak uang, melainkan mempunyai kesiapan dan kebebasan untuk mengambil keputusan ketika kehidupan tidak berjalan sesuai perkiraan.